Bankrekening openen in Italië: wat niemand je vertelt (en hoe je het aanpakt)
Een bankrekening openen in Italië is essentieel voor wie er gaat werken of een woning koopt, maar kan complex zijn voor niet-ingezetenen.

Ga je in Italië werken, of ben je van plan er onroerend goed te kopen? In beide gevallen is het openen van een bankrekening met een Italiaans IBAN geen luxe — het is een concrete noodzaak, soms zelfs een wettelijke verplichting.
De praktijk is echter vaak ontmoedigend: Italiaanse banken weigeren niet-ingezetenen regelmatig, oplossingen zoals Revolut of Wise werken niet voor alle situaties, en online openen is in de praktijk onmogelijk voor buitenlanders. Deze gids legt je eerlijk uit hoe het werkt, wat je zelf kunt doen, en waar wij je kunnen helpen.
Waarom is een Italiaans IBAN onmisbaar?
Anders dan je misschien zou denken, volstaat een gewone buitenlandse bankrekening of een Europese neobank niet in alle situaties in Italië. Dit zijn de twee gevallen waarbij een Italiaans IBAN verplicht of sterk aangeraden is.
Voor het ontvangen van salaris: verplicht
In Italië storten werkgevers salarissen uitsluitend op een rekening met een Italiaans IBAN. Dit is geen voorkeur — het is een praktische en administratieve realiteit waaraan je niet kunt ontkomen. Een Nederlands, Belgisch of ander buitenlands IBAN wordt door de boekhouding van je werkgever simpelweg geweigerd. Hetzelfde geldt voor sociale uitkeringen, belastingteruggaves (730) en uitkeringen van het INPS (Italiaanse sociale zekerheid).
Voor de aankoop van onroerend goed: sterk aangeraden
Wettelijk gezien kan een buitenlands IBAN volstaan om een vastgoedaankoop in Italië af te ronden. Maar in de praktijk is de notaris verplicht om, als je geen Italiaanse bankrekening hebt, de betaling via een derdenrekening (conto deposito) te laten verlopen die hij zelf beheert. Deze dienst kost je ongeveer 700 € extra, rechtstreeks ten laste van jou.
Met een Italiaans IBAN vermijd je deze kosten, vereenvoudig je de betalingen met het vastgoedkantoor en beheer je na de aankoop eenvoudiger je vaste lasten (IMU, VvE-bijdrage, water, elektriciteit).
Kortom: als je in Italië werkt, is een Italiaans IBAN verplicht. Als je er een woning koopt, bespaar je zo'n 700 € aan notariskosten en maak je je administratieve leven een stuk eenvoudiger.
Benodigde documenten voor het openen van een rekening
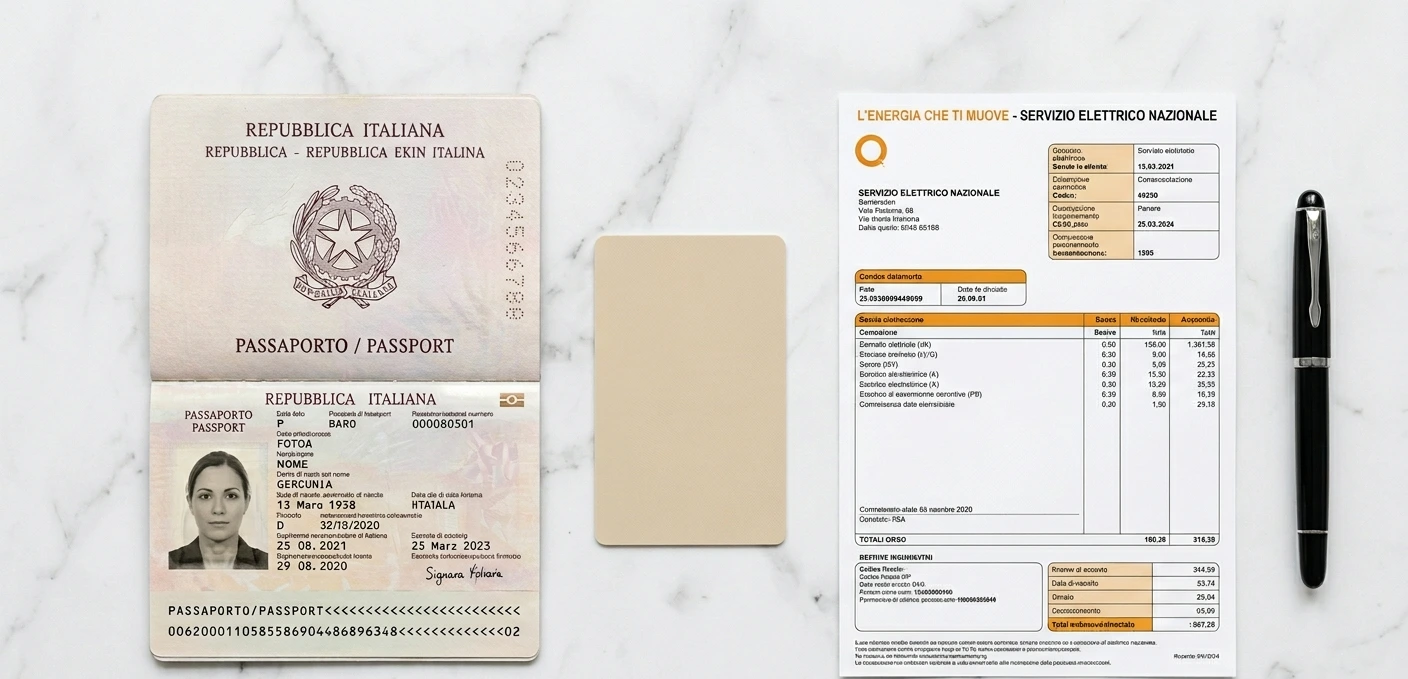
Welke bank je ook kiest, de basisvereisten zijn overal hetzelfde. Bereid alles van tevoren voor — bij een onvolledig dossier moet je een tweede afspraak inplannen.
Verplichte documenten
Geldig identiteitsbewijs (paspoort of Europese identiteitskaart)
De Codice Fiscale — het Italiaanse fiscale nummer, absoluut onmisbaar en als eerste te regelen
Adresbewijs van minder dan 3 maanden — in Italië of vanuit je eigen land
Actief telefoonnummer, bij voorkeur een Italiaans nummer
Aanvullende documenten afhankelijk van je situatie
Arbeidscontract of intentieverklaring van werkgever (voor werknemers in loondienst)
Uittreksel handelsregister of vertaalde statuten (voor zelfstandigen en freelancers)
Voorlopige koopovereenkomst of notariële akte (voor vastgoopkopers — geeft de bank vertrouwen in je project)
Bewijs van inschrijving (certificato di residenza) als je al ingeschreven bent bij de Anagrafe
De Codice Fiscale als eerste stap: zonder dit nummer kan geen enkele Italiaanse bank je een rekening openen — het is een wettelijke verplichting. Je kunt hem gratis aanvragen bij de Agenzia delle Entrate, bij een Italiaans consulaat in Nederland of België, of online. Verwacht 24 tot 48 uur bij persoonlijk aanvraag.
Wat echt werkt: neobanken, Italiaanse banken en de harde realiteit
Bankrekeningen in Italië worden online vaak te rooskleurig voorgesteld. Dit is wat we in de praktijk zien, en wat we lezers aanraden.
Wise: een buitenlands IBAN dat niet altijd geldig is
Wise is een uitstekende oplossing voor internationale overboekingen en betalingen in vreemde valuta. Het Wise-account levert echter een Belgisch (BE) of ander niet-Italiaans IBAN op. De meeste Italiaanse werkgevers en instanties weigeren buitenlandse IBAN's voor salarisdomeniciliatie en administratieve incasso's. Wise blijft handig voor overboekingen tussen Nederland en Italië, maar vervangt geen echte lokale rekening.
Revolut: Italiaans verblijf vereist
Revolut vereist dat je in Italië woonachtig bent om een rekening met een Italiaans IBAN (IT) te openen. Heb je nog geen tessera sanitaria, dan kom je hier niet voor in aanmerking. Voor niet-ingezetenen geeft Revolut een buitenlands IBAN — wat dezelfde problemen oplevert als Wise.
Traditionele Italiaanse banken: vaak gesloten voor niet-ingezetenen
Intesa Sanpaolo, UniCredit, BancoBPM en de meeste grote Italiaanse banken hanteren een strikt beleid ten aanzien van niet-ingezetenen. In de praktijk weigeren adviseurs in filialen regelmatig, ook al garandeert Europees recht dit in theorie. De redenen die worden aangedragen zijn divers: geen Italiaans adres, een als 'risicovol' beschouwd profiel, administratieve rompslomp.
Online openen: onmogelijk voor buitenlanders
Anders dan je elders misschien leest, is het online openen van een Italiaanse bankrekening voor buitenlanders niet realistisch. De online identiteitsverificatieprocessen (KYC) van Italiaanse banken zijn ontworpen voor mensen die al in de Italiaanse registers staan. Voor niet-ingezetenen is persoonlijke aanwezigheid in een filiaal verplicht. Plan dus een reis naar Italië specifiek voor deze stap.
Wat wij zien: de meeste lezers die zelf een rekening proberen te openen, lopen tegen weigeringen aan of zijn maandenlang bezig zonder resultaat. Het grootste obstakel is niet de wet — het is het menselijk contact met de juiste personen.
De procedure stap voor stap
Wil je de procedure zelf proberen? Dit is de meest efficiënte aanpak:
Vraag je Codice Fiscale aan. Dit is de allereerste stap — doe dit bij voorkeur vanuit Nederland of België. Ga naar het dichtstbijzijnde Italiaanse consulaat of doe de aanvraag online via de website van de Agenzia delle Entrate. Gratis, en binnen 24 tot 48 uur beschikbaar bij persoonlijke aanvraag.
Zoek een bankfiliaal dat openstaat voor niet-ingezetenen. Ga niet zomaar binnen bij een druk stadscentrumfiliaal zonder afspraak. Kleinere buurtfilialen of lokale coöperatieve banken (Banche di Credito Cooperativo) zijn vaak soepeler. Bel vooraf om hun beleid te checken voordat je de reis maakt.
Stel een volledig dossier samen. Hoe completer je dossier, hoe groter de kans op succes. Neem alle hierboven genoemde documenten mee, inclusief een begeleidende brief over je project in Italië (werk, vastgoedaankoop, pensioen). Bij een vastgoedaankoop is de voorlopige koopovereenkomst een sterk argument.
Ga persoonlijk naar het filiaal. Fysieke aanwezigheid is niet onderhandelbaar. Plan een afspraak op een doordeweekse dag, buiten de lunchpauze (filialen zijn vaak gesloten van 12:30 tot 14:00 uur). Stel jezelf voor als Europees burger die een rekening wil openen in het kader van een project in Italië.
Onderteken het contract en wacht op je IBAN. Zodra je dossier is goedgekeurd, onderteken je een contratto di conto corrente. Je ontvangt je IBAN binnen 5 tot 10 werkdagen. De bankpas volgt per post binnen 10 tot 15 extra dagen.
Bankkosten: waar je rekening mee moet houden
Italiaanse banken rekenen vaak hogere kosten dan elders in Europa. Dit zijn de belangrijkste kostenposten om vooraf te kennen:
Type kosten | Gebruikelijk bedrag | Opmerking |
|---|---|---|
Maandelijkse rekeningkosten | 5 tot 12 €/maand | Vaak verlaagd of gratis bij salarisstorting |
Imposta di bollo | 34,20 €/jaar | Verplichte belasting als gemiddeld saldo > 5.000 € |
Betaalpas (Bancomat) | 10 tot 25 €/jaar | Vaak inbegrepen in pakketaanbiedingen |
Creditcard | 30 tot 80 €/jaar | Doorgaans los van de betaalrekening |
Inkomende SEPA-overboeking | 0 tot 2 € | Gratis bij de meeste moderne banken |
Geldopname buiten eigen netwerk | 1,50 tot 3 € | Gratis aan eigen geldautomaten |
Handig om te weten: sommige banken bieden gratis rekeningen aan voor jongeren onder de 30 of 35 jaar (conto giovani). Als je in die leeftijdscategorie valt, vraag hier dan expliciet naar tijdens je afspraak.
Lukt het niet om een rekening te openen? Wij helpen je verder
We weten uit ervaring: een bankrekening in Italië openen als buitenlander kan een ware uitputtingsslag worden. Weigeringen zijn aan de orde van de dag, de procedure kan weken duren, en een reis naar Italië zonder garantie op succes is frustrerend.
Daarom hebben we een netwerk van bancaire contacten in Italië opgebouwd — adviseurs die vertrouwd zijn met de situatie van buitenlanders en die regelmatig mensen begeleiden bij dit proces.
No products found
Conclusie
Een bankrekening openen met een Italiaans IBAN is een onmisbare stap zodra je serieuze plannen hebt in Italië — of je nu wilt werken of investeren in vastgoed. Het is geen optionele formaliteit: het is een voorwaarde om je salaris te ontvangen en een concrete besparing van zo'n 700 € bij een vastgoedaankoop.
De praktijk is duidelijk: oplossingen die volledig online werken zijn niet geschikt voor buitenlanders, Revolut vereist verblijf in Italië, Wise biedt geen Italiaans IBAN aan, en traditionele banken sluiten de deur vaak voor niet-ingezetenen zonder de juiste contacten. Persoonlijke aanwezigheid in een filiaal is verplicht.
De eerste concrete stap die je vandaag kunt zetten: vraag je Codice Fiscale aan — het is gratis en het is de sleutel tot alle administratieve stappen in Italië. Neem daarna contact met ons op zodat we je kunnen helpen bij het openen van je rekening in Italië.
FAQ — Veelgestelde vragen
Is een Italiaans IBAN verplicht om in Italië te werken?
Ja. In Italië storten werkgevers salarissen uitsluitend op een Italiaans IBAN. Een Nederlands, Belgisch of buitenlands neobank-IBAN (Wise, N26 niet-IT, enz.) wordt niet geaccepteerd voor salarisdomeniciliatie. Ook uitkeringen van het INPS en sociale tegemoetkomingen vereisen een lokale rekening.
Is een Italiaanse bankrekening nuttig bij de aankoop van onroerend goed in Italië?
Het is niet wettelijk verplicht, maar wel sterk aangeraden. Zonder Italiaans IBAN is de notaris verplicht de betaling via een derdenrekening te laten verlopen die hij zelf beheert, wat je ongeveer 700 € extra kost. Met een lokale rekening vermijd je die kosten en beheer je na de aankoop je vaste lasten veel eenvoudiger.
Kan een niet-ingezetene een bankrekening openen in Italië?
Ja, maar dat gaat niet vanzelf. Italiaanse banken weigeren niet-ingezetenen vaak, Revolut vereist Italiaans verblijf, en banken zoals Wise bieden geen geldig Italiaans IBAN aan. Persoonlijke aanwezigheid in een filiaal is verplicht — geen enkele Italiaanse bank behandelt het dossier van een buitenlander volledig op afstand. Wij hebben bankcontacten die regelmatig mensen begeleiden bij dit proces: neem gerust contact met ons op.
Is de Codice Fiscale verplicht om een rekening te openen in Italië?
Absoluut. Zonder Codice Fiscale kan geen enkele Italiaanse bank je een rekening openen — het is een wettelijke verplichting. Je vraagt hem gratis aan bij de Agenzia delle Entrate, bij een Italiaans consulaat in Nederland of België, of online via de officiële website van de Italiaanse overheid.