Bankkonto in Italien eröffnen: Was niemand Ihnen sagt (und wie es wirklich klappt)
Ein Bankkonto in Italien zu eröffnen ist für Arbeitnehmer und Immobilienkäufer unverzichtbar, kann aber für Nicht-Residenten kompliziert sein.

Sie möchten in Italien arbeiten oder dort eine Immobilie kaufen? In beiden Fällen ist die Eröffnung eines Bankkontos mit einer italienischen IBAN kein bloßer Komfort – sie ist eine konkrete Notwendigkeit und mitunter sogar eine gesetzliche Pflicht.
Die Realität ist jedoch oft ernüchternd: Italienische Banken lehnen Nicht-Residenten häufig ab, Lösungen wie Revolut oder Wise funktionieren nicht für alle Zwecke, und eine Kontoeröffnung auf Distanz ist für Ausländer in der Praxis kaum möglich. Dieser Leitfaden erklärt ehrlich, wie das System funktioniert, was Sie selbst tun können – und wo wir Ihnen helfen können.
Warum ist eine italienische IBAN unverzichtbar?
Ein einfaches Konto im Heimatland oder eine europäische Neobank reicht in Italien längst nicht in allen Situationen aus. Hier sind die zwei Fälle, in denen eine italienische IBAN entweder Pflicht oder dringend empfohlen ist.
Für den Gehaltsempfang: Pflicht
In Italien überweisen Arbeitgeber Gehälter ausschließlich auf ein Konto mit einer italienischen IBAN. Das ist keine Präferenz, sondern eine praktische und administrative Gegebenheit, von der Sie nicht abweichen können. Eine deutsche, österreichische oder schweizerische IBAN wird von der Buchhaltung Ihres Arbeitgebers schlicht abgelehnt. Dasselbe gilt für Sozialleistungen, Steuererstattungen (Modell 730) und Zahlungen der INPS (italienische Sozialversicherung).
Für den Immobilienkauf: dringend empfohlen
Rechtlich gesehen kann eine ausländische IBAN für den Abschluss eines Immobilienkaufs in Italien ausreichen. In der Praxis ist der Notar jedoch verpflichtet, bei fehlendem italienischem Bankkonto die Abwicklung über ein Treuhandkonto (conto deposito) zu verlangen, das er selbst verwaltet. Dieser Service kostet Sie zusätzlich rund 700 €.
Mit einer italienischen IBAN vermeiden Sie diese Ausgabe, vereinfachen die Überweisungen mit dem Makler und verwalten laufende Kosten nach dem Kauf (IMU, Hausgeld, Wasser, Strom) deutlich unkomplizierter.
Kurz gesagt: Wer in Italien arbeitet, braucht zwingend eine italienische IBAN. Wer eine Immobilie kauft, spart rund 700 € an Notarkosten und vereinfacht seinen administrativen Alltag erheblich.
Welche Dokumente werden für die Kontoeröffnung benötigt?
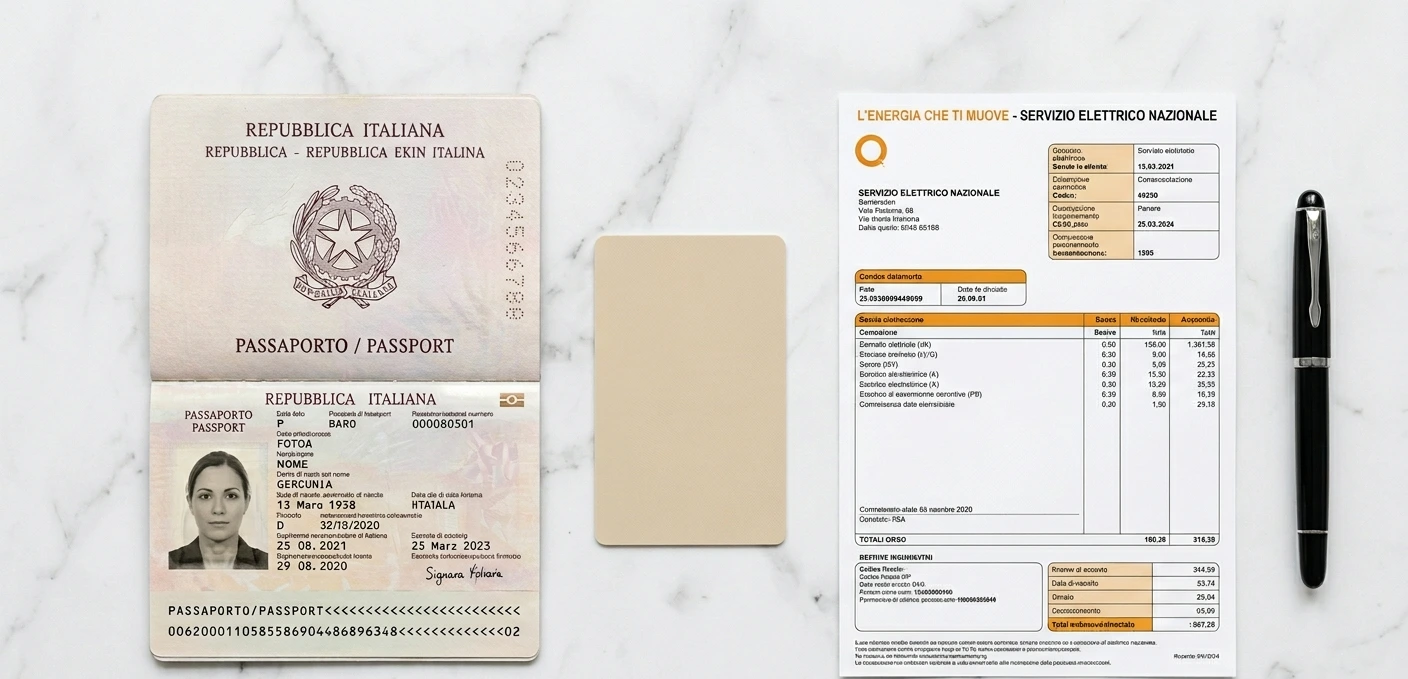
Unabhängig von der gewählten Bank sind die Grundunterlagen dieselben. Bereiten Sie alles im Voraus vor – in der Filiale bedeutet ein unvollständiger Antrag einen zweiten Termin.
Pflichtdokumente
Gültiger Personalausweis oder Reisepass
Der Codice Fiscale – die italienische Steuernummer, absolut unverzichtbar und vorrangig zu beantragen
Adressnachweis, nicht älter als 3 Monate – aus Italien oder Ihrem Heimatland
Aktive Telefonnummer, vorzugsweise eine italienische
Zusätzliche Dokumente je nach Situation
Arbeitsvertrag oder Einstellungszusage (für Angestellte)
Handelsregisterauszug oder übersetzte Satzung (für Selbstständige und Freiberufler)
Vorvertrag oder notarieller Kaufvertrag (für Immobilienkäufer – stärkt das Vertrauen der Bank in Ihr Vorhaben)
Meldebestätigung (certificato di residenza), falls Sie bereits im Anagrafe eingetragen sind
Codice Fiscale zuerst: Ohne ihn kann keine italienische Bank ein Konto für Sie eröffnen. Sie erhalten ihn kostenlos beim Agenzia delle Entrate, beim italienischen Konsulat oder online. Bei persönlicher Vorsprache dauert es 24 bis 48 Stunden.
Was wirklich funktioniert: Neobanken, italienische Banken und die Praxis
Das Thema Bankkonten in Italien wird im Internet häufig zu optimistisch dargestellt. Hier ist, was wir in der Praxis beobachten – und was wir unseren Lesern empfehlen.
Wise: eine ausländische IBAN, nicht immer gültig
Wise ist eine hervorragende Lösung für internationale Überweisungen und Zahlungen in Fremdwährungen. Das Wise-Konto stellt jedoch eine belgische (BE) oder andere nicht-italienische IBAN aus. Die meisten italienischen Arbeitgeber und Behörden akzeptieren keine ausländischen IBANs für Gehaltszahlungen oder behördliche Lastschriften. Wise bleibt nützlich für Überweisungen zwischen dem Heimatland und Italien, ersetzt aber kein echtes lokales Konto.
Revolut: italienischer Wohnsitz erforderlich
Revolut verlangt einen Wohnsitz in Italien, um ein Konto mit italienischer IBAN (IT) zu eröffnen. Ohne tessera sanitaria ist das nicht möglich. Für Nicht-Residenten stellt Revolut eine ausländische IBAN aus – was dieselben Probleme wie bei Wise mit sich bringt.
Traditionelle italienische Banken: oft geschlossen für Nicht-Residenten
Intesa Sanpaolo, UniCredit, BancoBPM und die meisten großen italienischen Banken haben eine restriktive Politik gegenüber Nicht-Residenten. In der Praxis lehnen Filialberater häufig ab, auch wenn das europäische Recht diesen Anspruch theoretisch garantiert. Als Gründe werden unterschiedliche Faktoren angeführt: fehlende italienische Adresse, als risikoreich eingestufte Profile oder bürokratischer Aufwand.
Online-Eröffnung: für Ausländer nicht realistisch
Entgegen verbreiteter Annahmen ist die Online-Eröffnung eines italienischen Bankkontos für Ausländer nicht praktikabel. Die Fernidentifizierungsverfahren (KYC) italienischer Banken sind auf Personen ausgerichtet, die bereits in italienischen Registern erfasst sind. Für Nicht-Residenten ist die persönliche Vorsprache in der Filiale Pflicht. Planen Sie eine eigene Reise nach Italien speziell für diesen Zweck ein.
Unsere Beobachtung: Die meisten Leser, die versuchen, ein Konto auf eigene Faust zu eröffnen, stoßen auf Ablehnungen oder monatelange erfolglose Versuche. Das Haupthindernis ist nicht das Gesetz – sondern der persönliche Kontakt zu den richtigen Ansprechpartnern.
Schritt für Schritt zur Kontoeröffnung
Wenn Sie den Weg selbst gehen möchten, empfehlen wir folgendes Vorgehen:
Beantragen Sie Ihren Codice Fiscale. Das ist der allererste Schritt – am besten noch vor der Reise. Wenden Sie sich an das nächste italienische Konsulat oder stellen Sie den Antrag online auf der Website der Agenzia delle Entrate. Kostenlos, bei persönlicher Vorsprache innerhalb von 24 bis 48 Stunden ausgestellt.
Suchen Sie eine Bankfiliale, die Nicht-Residenten akzeptiert. Gehen Sie nicht ohne Termin in eine große Stadtfiliale. Stadtteilbüros oder lokale Genossenschaftsbanken (Banche di Credito Cooperativo) sind oft aufgeschlossener. Ein vorheriger Anruf ist unbedingt notwendig, um deren Politik zu klären, bevor Sie die Reise antreten.
Stellen Sie einen vollständigen Antrag zusammen. Je vollständiger Ihre Unterlagen, desto größer die Erfolgschancen. Bringen Sie alle oben genannten Dokumente mit – einschließlich eines kurzen Anschreibens, das Ihr Vorhaben in Italien erläutert (Arbeit, Immobilienkauf, Ruhestand). Bei einem Immobilienkauf ist der Vorvertrag ein starkes Argument.
Erscheinen Sie persönlich in der Filiale. Die persönliche Anwesenheit ist nicht verhandelbar. Vereinbaren Sie einen Termin unter der Woche, außerhalb der Mittagspause (Filialen schließen oft von 12:30 bis 14:00 Uhr). Stellen Sie sich als EU-Bürger vor, der ein Konto im Rahmen eines Vorhabens in Italien eröffnen möchte.
Unterzeichnen Sie den Vertrag und warten Sie auf Ihre IBAN. Sobald der Antrag angenommen wurde, unterzeichnen Sie einen contratto di conto corrente. Die IBAN wird Ihnen innerhalb von 5 bis 10 Werktagen mitgeteilt. Die Bankkarte kommt per Post innerhalb von weiteren 10 bis 15 Tagen.
Bankgebühren: Was Sie im Voraus einplanen sollten
Italienische Banken erheben oft höhere Gebühren als in anderen deutschsprachigen Ländern. Hier sind die wichtigsten Kostenpunkte, die Sie kennen sollten:
Gebührenart | Üblicher Rahmen | Hinweis |
|---|---|---|
Kontoführungsgebühr | 5 bis 12 €/Monat | Oft reduziert oder entfällt bei Gehaltsdomizilierung |
Imposta di bollo | 34,20 €/Jahr | Gesetzliche Steuer, fällig ab einem durchschnittlichen Guthaben von mehr als 5.000 € |
Debitkarte (Bancomat) | 10 bis 25 €/Jahr | Oft in Paketangeboten enthalten |
Kreditkarte | 30 bis 80 €/Jahr | In der Regel vom Girokonto getrennt |
SEPA-Überweisung eingehend | 0 bis 2 € | Bei den meisten modernen Banken kostenlos |
Geldabhebung am fremden Geldautomaten | 1,50 bis 3 € | Kostenlos am eigenen Bankautomatennetz |
Gut zu wissen: Einige Banken bieten kostenlose Konten für Personen unter 30 oder 35 Jahren an (conto giovani). Wenn Sie in diese Altersgruppe fallen, fragen Sie beim Termin ausdrücklich nach diesem Angebot.
Schwierigkeiten bei der Kontoeröffnung? Wir helfen Ihnen
Wir wissen aus Erfahrung: Als Ausländer ein Bankkonto in Italien auf eigene Faust zu eröffnen, kann schnell zum Geduldsspiel werden. Ablehnungen sind häufig, Wartezeiten können sich über Wochen hinziehen, und eine Reise nach Italien ohne Erfolgsgarantie ist frustrierend.
Deshalb haben wir ein Netzwerk von Bankkontakten in Italien aufgebaut – Berater, die mit den Besonderheiten ausländischer Profile vertraut sind und regelmäßig internationale Kunden bei diesem Prozess begleiten.
Aucun produit
Fazit
Die Eröffnung eines Bankkontos mit italienischer IBAN ist ein unverzichtbarer Schritt, sobald Sie ernsthaft vorhaben, in Italien zu arbeiten oder in Immobilien zu investieren. Es ist keine optionale Formalität: Sie ist die Voraussetzung für den Gehaltsempfang und spart Ihnen beim Immobilienkauf konkret rund 700 € an Notarkosten.
Die Praxis ist eindeutig: Rein digitale Lösungen funktionieren für Ausländer nicht, Revolut verlangt einen Wohnsitz in Italien, Wise stellt keine italienische IBAN aus, und traditionelle Banken schließen Nicht-Residenten oft ohne die richtigen Ansprechpartner aus. Die persönliche Vorsprache in der Filiale ist unumgänglich.
Der erste konkrete Schritt, den Sie noch heute tun können: Beantragen Sie Ihren Codice Fiscale – er ist kostenlos und öffnet Ihnen die Tür zu allen Behördengängen in Italien. Nehmen Sie danach Kontakt mit uns auf, damit wir Ihnen bei der Kontoeröffnung in Italien helfen können.
FAQ – Häufig gestellte Fragen
Ist eine italienische IBAN für die Arbeit in Italien Pflicht?
Ja. In Italien überweisen Arbeitgeber Gehälter ausschließlich auf eine italienische IBAN. Eine ausländische IBAN oder die IBAN einer ausländischen Neobank (Wise, N26 ohne IT-IBAN usw.) wird für die Gehaltsdomizilierung nicht akzeptiert. Auch Erstattungen der INPS und Sozialleistungen erfordern ein lokales Konto.
Ist ein italienisches Bankkonto beim Immobilienkauf in Italien sinnvoll?
Es ist gesetzlich nicht zwingend vorgeschrieben, aber dringend empfehlenswert. Ohne italienische IBAN ist der Notar verpflichtet, die Abwicklung über ein Treuhandkonto zu verlangen, das er selbst verwaltet – was Mehrkosten von rund 700 € verursacht. Ein lokales Konto erspart Ihnen diese Ausgabe und vereinfacht die Verwaltung laufender Kosten nach dem Kauf.
Kann man als Nicht-Resident ein Bankkonto in Italien eröffnen?
Ja, aber es ist schwierig ohne die richtige Unterstützung. Italienische Banken lehnen Nicht-Residenten häufig ab, Revolut setzt einen italienischen Wohnsitz voraus, und Banken wie Wise stellen keine gültige italienische IBAN aus. Die persönliche Vorsprache in der Filiale ist Pflicht – keine italienische Bank bearbeitet den Antrag eines Ausländers vollständig auf Distanz. Wir verfügen über Bankkontakte, die regelmäßig internationale Kunden bei diesem Schritt begleiten: Zögern Sie nicht, uns zu kontaktieren.
Ist der Codice Fiscale für die Kontoeröffnung in Italien zwingend erforderlich?
Absolut. Ohne Codice Fiscale kann keine italienische Bank ein Konto für Sie eröffnen – das ist eine gesetzliche Verpflichtung. Sie erhalten ihn kostenlos beim Agenzia delle Entrate, beim italienischen Konsulat oder online auf der offiziellen Website der italienischen Regierung.