Experts bilingues franco-italiens basés en Italie depuis 2020 · 500+ familles accompagnées
Observatoire Immobilier Italie 2026
Profils, comportements d'achat et zones préférées des acquéreurs francophones face au marché immobilier italien.
AVANT-PROPOS
Un marché en pleine expansion
Le rêve d'acquérir une propriété en Italie n'a jamais été aussi fort chez les Français, Belges et Suisses romands. Mais entre le fantasme et la signature chez le notaire, la réalité est souvent bien plus complexe.
Ce rapport 'Aller en Italie 2026' compile deux ans d'interactions, de questions et de témoignages recueillis auprès de notre communauté francophone engagée dans un projet immobilier en Italie. Il constitue la première analyse exhaustive des comportements d'achat, des zones de désir, et surtout des obstacles réels qui freinent les acquéreurs.
En 2026, la demande francophone pour l'immobilier italien dépasse pour la première fois les volumes d'avant-Covid. Les prix dans certaines zones historiquement prisées (Toscane, Côte Amalfitaine, Lac de Côme) ont progressé de 15 à 22% en deux ans, poussant de nouveaux acquéreurs vers des territoires moins connus mais tout aussi séduisants.
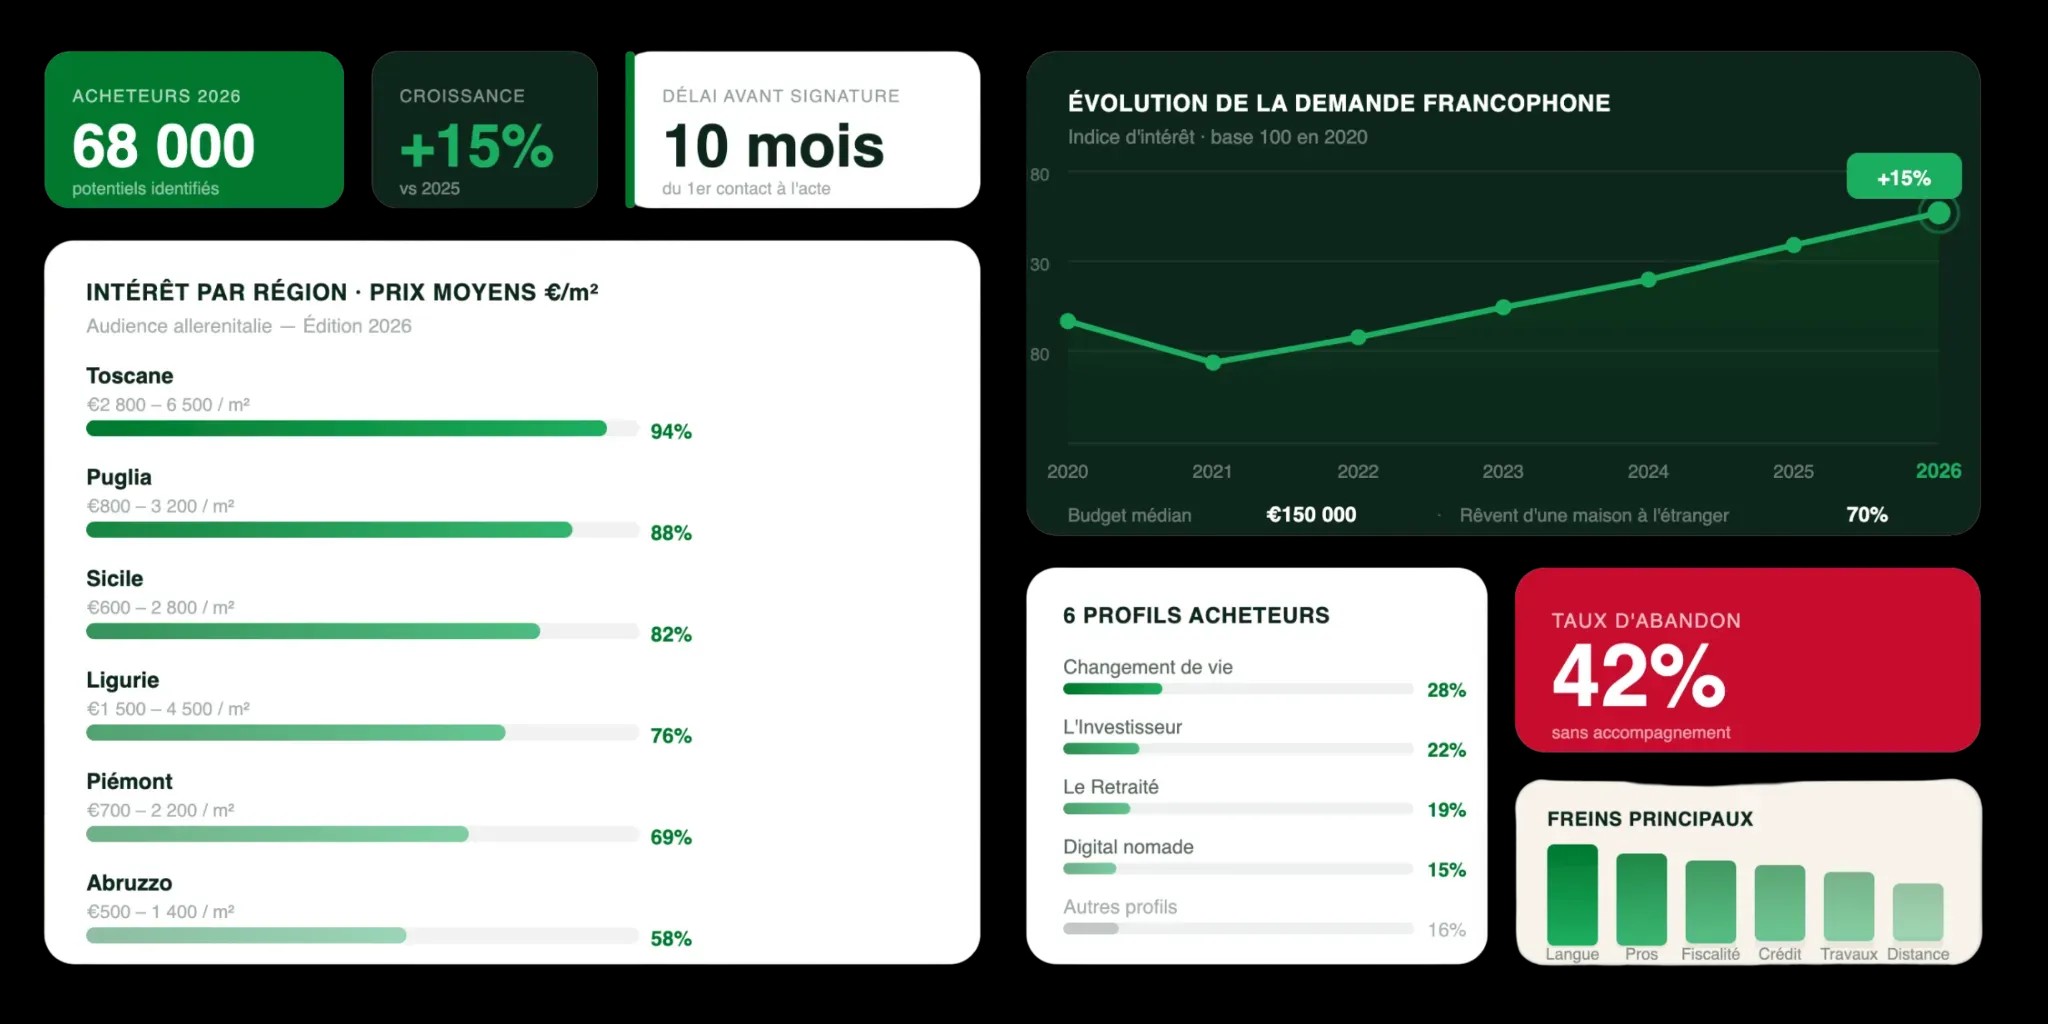
Paradoxalement, malgré cette demande soutenue, le taux d'abandon de projet reste élevé : 42% des personnes qui commencent des recherches n'aboutissent pas à un achat dans les 36 mois. La complexité administrative et juridique italienne, la barrière linguistique et le manque d'accompagnement structuré sont les principaux responsables.
Ce rapport est donc à la fois un outil de compréhension du marché et un plaidoyer pour un accompagnement francophone de qualité — que propose précisément allerenitalie via ses services, sa plateforme et son réseau de professionnels bilingues sur le territoire italien.
« Acheter une maison en Italie, c’est un rêve que je voulais concrétiser depuis longtemps. Mais on se rend vite compte que le marché est différent, que les démarches sont complexes… et la peur peut vite devenir paralysante. »
Jean, futur acheteur, Lyon 2026
Pourquoi les francophones choisissent l'Italie?
Découvrez les raisons qui poussent des milliers d'acquéreurs à franchir le pas
Instabilité politique et sentiment d'insécurité
Coût de la vie
Perte des traditions et sentiment de non-appartenance
Qualité de la vie et météo
Les 6 profils d’acquéreurs en Italie
L'analyse de notre audience allerenitalie révèle six archétypes distincts, chacun avec ses motivations, ses peurs et ses comportements de recherche spécifiques.
Le changement de vie
Logique : changement de mode de vie28% de l'audience allerenitalie
L’Investisseur
Logique : investir + profiter22% de l'audience allerenitalie
Le Retraité
Logique : vivre pleinement l’Italie19% de l'audience allerenitalie
Le digital nomade
Logique : mobilité + opportunité
15% de l'audience allerenitalie
L’acheteur premium:
Logique : acquisition d’exception
9% de l'audience allerenitalie
Le projet famille
Logique : installation durable
7% de l'audience allerenitalie
Freins perçus vs réalités du terrain
Les clients internationaux se heurtent à des obstacles qui freinent, voire bloquent, leur projet d’achat.
01 / La barrière de la langue
02 / Trouver les bons professionnels
03 / Comprendre la fiscalité italienne
04 / Obtenir un crédit immobilier en Italie
05 / Les travaux et l'état des biens
06 / La distance et la logistique des visites
CHAPITRE 03
Les vrais obstacles structurels
Au-delà des perceptions, l'analyse des projets avortés révèle des blocages systémiques que les acquéreurs n'identifient pas spontanément — mais qui expliquent l'essentiel des 42% d'abandons.
01
La conformité cadastrale et urbanistique
En Italie, il est fréquent qu'un bien ait des différences entre les plans cadastraux et la réalité du terrain (abusi edilizi, irregolarità). Cette non-conformité peut bloquer la vente chez le notaire, engager la responsabilité de l'acheteur, ou invalider le compromesso. Contrairement à la France, les diagnostics obligatoires couvrent moins de situations. L'analyse de la visura catastale et des permis de construire est non-négociable.
Présent dans 34% des transactions
02
Le délai entre compromesso et rogito
La période entre la promesse (compromesso) et l'acte définitif (rogito) est incomprise par les Français. Cette phase de 60 à 180 jours crée une angoisse persistante : le vendeur peut-il se rétracter ? Que se passe-t-il si le financement tombe ? Les règles de la caparra confirmatoria (indemnité retenue ou doublée) ne sont pas équivalentes au système français et engendrent des malentendus coûteux.
Source d'abandon dans 28% des projets
03
Les servitudes et droits de passage non déclarés
Les visure ipotecare révèlent régulièrement des servitudes, hypothèques ou droits de préemption qui n'ont pas été mentionnés lors des visites. En zone rurale, les droits de passage agricoles peuvent significativement affecter l'usage du bien. La lecture des actes historiques (atti notarili) nécessite un expert juridique, rarement sollicité par les acheteurs francophones.
Découvert tardivement dans 45% des cas
Moments critiques d'abandon par phase
Durée Typique | Taux d'Abandon | Cause Principale | |
|---|---|---|---|
1 — Exploration initiale | 2–4 mois | 38% | Incompréhension du marché + barrière linguistique |
2 — Négociation | 2–6 mois | 24% | Compromesso incompris, mauvais conseil juridique |
3 — Due Diligence | 2–4 mois | 18% | Irrégularités cadastrales découvertes trop tard |
4 — Structuration | 1–3 mois | 12% | Budget insuffisant ou zone inadaptée au profil |
CHAPITRE 05
Les zones les plus recherchées en Italie
Analyse des recherches, des requêtes reçues et de la demande de notre audience 'Aller en Italie' pour identifier les territoires d'attraction en 2026.
01
Toscane
TOSCANA · CENTRE-NORD
Destination reine, toujours en tête malgré des prix en forte hausse. Sous-zones en émergence : Maremma, Lunigiana, Valdichiana.
€2 800 – €6 500 / m² (maison)
02
Puglia
PUGLIA · SUD
Montée en puissance spectaculaire. Les trulli, masserie et maisons de village du Salento séduisent par leurs prix encore accessibles et leur authenticité préservée.
€800 – €3 200 / m²
03
Sicile
SICILIA · ÎLE
L'île profite du régime fiscal 7% pour les retraités et des programmes "Case a 1€". Palerme, Taormine et le Val di Noto captent l'essentiel de la demande.
€600 – €2 800 / m²
04
Ligurie
LIGURIA · NORD-OUEST
Proximité géographique de la France (PACA, Monaco). Très prisée des Français du Sud-Est. Sanremo, Ventimiglia, les Cinque Terre et l'arrière-pays génois ont le vent en poupe.
€1 500 – €4 500 / m²
05
Piémont
PIEMONTE · NORD-OUEST
Marché sous-évalué avec une qualité de vie exceptionnelle. Langhe, Monferrato et Barolo attirent les amateurs de vin et les épicuriens patrimoniaux. Turin séduit les familles.
€700 – €2 200 / m²
06
Abruzzo
ABRUZZO · CENTRE
Zone en forte émergence auprès des nomades numériques et néo-ruraux. Combinaison montagne, mer et nature intacte à des prix parmi les plus bas d'Italie. Internet fibre disponible dans de nombreux villages.
€500 – €1 400 / m²
07
Calabre
CALABRIA · EXTRÊME-SUD
Marché avec les prix les plus bas d'Italie. Eligible au régime fiscal 7%. Nombreux programmes "Case a 1€". Infrastructure en amélioration. Marché en phase de découverte pour les francophones.
€300 – €1 000 / m²
08
Lacs Lombards
LOMBARDIA · NORD
Lac de Côme, Lac Majeur, Lac de Garde. Prestige maximal mais prix en forte hausse et marché très fermé. Accessible uniquement aux profils Épicurien Patrimonial et Investisseur Locatif premium.
€4 500 – €15 000+ / m²
CHAPITRE 06
Les zones de départ francophones et leurs destinations italiennes
L'analyse géographique de notre audience révèle des corrélations fortes entre la région d'origine francophone et la zone italienne ciblée — avec des logiques de proximité, culturelles et fiscales distinctes.
Île-de-France
PARIS & GRANDE COURONNE · 31% DE L'AUDIENCE
- Toscane (Florence, Sienne)34%
- Puglia (Salento)22%
- Sicile (Palerme, Taormine)18%
- Lacs Lombards14%
- Autres12%
PROFILS : Le changement de vie-L’Investisseur
PACA & Monaco
MARSEILLE, NICE, CANNES · 19% DE L'AUDIENCE
- Ligurie (Sanremo, Imperia)48%
- Toscane côtière (Versilia)24%
- Sardaigne (Porto Cervo)16%
- Piémont (Cuneo)8%
- Autres4%
PROFILS : Le retraité-Le projet famille
Auvergne-Rhône-Alpes
LYON, GRENOBLE, CLERMONT · 14% DE L'AUDIENCE
- Piémont (Turin, Langhe)38%
- Lacs Lombards26%
- Toscane intérieure20%
- Valle d'Aosta10%
- Autres6%
PROFILS : Le projet famille-L'investisseur
Occitanie
TOULOUSE, MONTPELLIER, NÎMES · 11% DE L'AUDIENCE
- Puglia (Valle d'Itria)32%
- Sicile (Val di Noto)28%
- Calabre22%
- Toscane (Maremma)12%
- Autres6%
PROFILS : Le changement de vie-Le digital nomade
Belgique Francophone
BRUXELLES, WALLONIE, LIÈGE · 9% DE L'AUDIENCE
- Toscane (Chianti, Val d'Orcia)40%
- Puglia (Alberobello)25%
- Ombrie (Pérouse, Spolète)20%
- Lazio (campagne romaine)10%
- Autres5%
PROFILS : Le retraité-Le changement de vie
Suisse Romande
GENÈVE, LAUSANNE, FRIBOURG · 7% DE L'AUDIENCE
- Lacs Lombards (Côme, Lugano)52%
- Piémont (Langhe, Vercelli)24%
- Toscane (Florence)16%
- Valle d'Aosta5%
- Autres3%
PROFILS : L’acheteur premium-L'investisseur
INSIGHT CLÉ
La règle des 500 km
Notre analyse révèle une corrélation forte : les acheteurs dont le projet aboutit ont en moyenne une destination italienne à moins de 500 km de leur domicile. La proximité géographique réduit le coût et la fréquence des visites, facilite la gestion post-achat et diminue le sentiment d'isolement lors de l'installation. Les projets vers des destinations lointaines (ex. Sicile depuis Lille) nécessitent un accompagnement renforcé pour compenser cette friction.